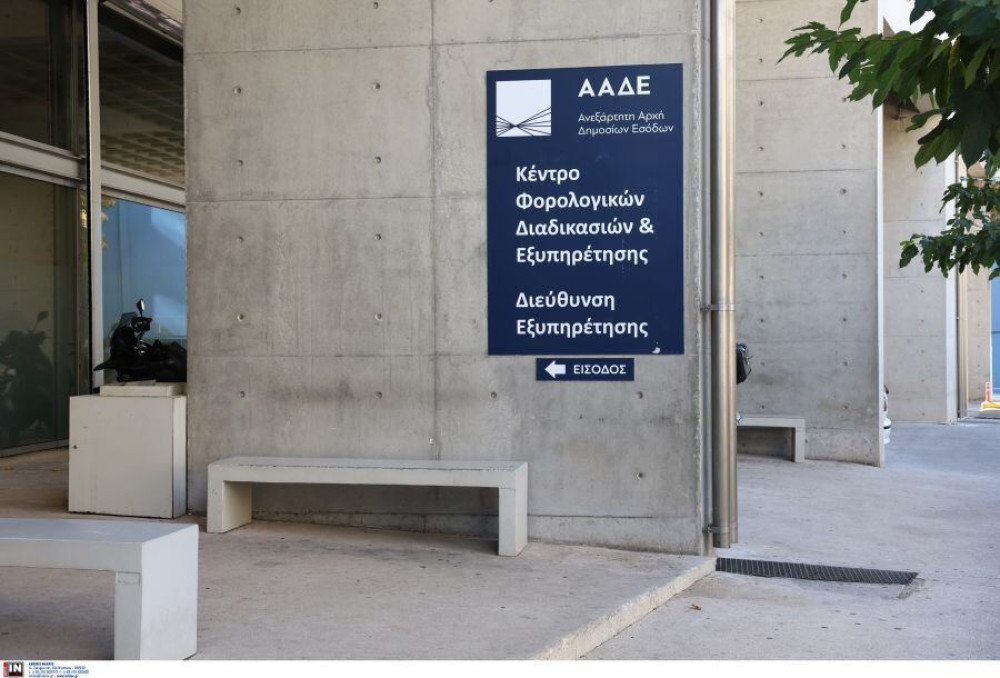
Ειδοποιητήρια σε χιλιάδες φορολογούμενους αποστέλλει η ΑΑΔΕ, έπειτα από διασταυρώσεις που αποκάλυψαν ότι δεν είχαν δηλωθεί αναδρομικά ποσά από μισθούς και συντάξεις προηγούμενων ετών.
Σύμφωνα με τα μέχρι στιγμής στοιχεία, 55.000 φορολογούμενοι εντοπίστηκαν να έχουν εκκρεμότητες που συνδέονται με το φορολογικό έτος 2020, με την Εφορία να εντείνει τους ελέγχους ενόψει της παραγραφής φορολογικών υποθέσεων στο τέλος του 2026.
Οι πρώτες ειδοποιήσεις έχουν ήδη αποσταλεί μέσω ηλεκτρονικού ταχυδρομείου και στις προσωπικές θυρίδες των φορολογουμένων στην πλατφόρμα myAADE. Οι παραλήπτες καλούνται να ελέγξουν τα στοιχεία των εισοδημάτων τους, να υποβάλουν τις απαιτούμενες τροποποιητικές δηλώσεις και να καταβάλουν τον φόρο που αναλογεί στα ποσά που δεν είχαν δηλωθεί.
Η φορολογική διοίκηση επιδιώκει να κλείσει τις εκκρεμότητες πριν από το τέλος του έτους, δίνοντας στους υπόχρεους τη δυνατότητα να τακτοποιήσουν τις οφειλές τους.
Ποιοι φορολογούμενοι βρίσκονται στο στόχαστρο της ΑΑΔΕ;
Στο επίκεντρο των ελέγχων βρίσκονται φορολογούμενοι που εισέπραξαν αναδρομικές αποδοχές ή συντάξεις, χωρίς να τις συμπεριλάβουν στις αντίστοιχες φορολογικές δηλώσεις.
Οι διασταυρώσεις πραγματοποιούνται με βάση τα στοιχεία που έχουν διαβιβαστεί στη φορολογική διοίκηση από εργοδότες, ασφαλιστικούς φορείς και άλλους υπόχρεους οργανισμούς.
Ιδιαίτερη σημασία έχει το γεγονός ότι τα αναδρομικά εισοδήματα δεν φορολογούνται απαραίτητα στο έτος κατά το οποίο καταβλήθηκαν. Κατά κανόνα, όταν πρόκειται για αναδρομικά μισθών και συντάξεων που ανάγονται σε συγκεκριμένα προηγούμενα έτη, απαιτείται η υποβολή τροποποιητικών δηλώσεων για τα έτη στα οποία αντιστοιχούν.
Αυτό σημαίνει ότι ένας συνταξιούχος ή μισθωτός που εισέπραξε αναδρομικά το 2020 ενδέχεται να χρειάζεται να υποβάλει περισσότερες από μία τροποποιητικές δηλώσεις, εφόσον τα ποσά αφορούν διαφορετικά φορολογικά έτη.
Πόσοι έχουν ανταποκριθεί στα ειδοποιητήρια;
Σύμφωνα με τα διαθέσιμα στοιχεία, περίπου τρεις στους δέκα φορολογούμενους που έλαβαν ειδοποίηση έχουν ήδη ανταποκριθεί, προχωρώντας στην υποβολή τροποποιητικής δήλωσης και στην καταβολή του φόρου.
Το ποσοστό αυτό αντιστοιχεί περίπου στο 30% των παραληπτών των ειδοποιήσεων, γεγονός που δείχνει ότι σημαντικός αριθμός υποθέσεων παραμένει ανοιχτός.
Για όσους δεν έχουν ανταποκριθεί, η ΑΑΔΕ σχεδιάζει νέο κύκλο υπενθυμίσεων. Μάλιστα, σύμφωνα με τις ίδιες πληροφορίες, εξετάζεται και η τηλεφωνική επικοινωνία με φορολογούμενους, προκειμένου να ενημερωθούν για τις εκκρεμότητές τους.
Στόχος είναι να περιοριστεί ο αριθμός των υποθέσεων που παραμένουν χωρίς τακτοποίηση και να ολοκληρωθούν οι απαιτούμενες διαδικασίες πριν από τη λήξη του έτους.
Ποιοι εξαιρούνται από την αποστολή ειδοποιήσεων;
Από τον συγκεκριμένο κύκλο αποστολής ειδοποιήσεων έχουν εξαιρεθεί, σύμφωνα με τις διαθέσιμες πληροφορίες, οι περιπτώσεις αποβιωσάντων φορολογουμένων, καθώς και φορολογουμένων με ποσοστό αναπηρίας άνω του 67%.
Η εξαίρεση αφορά την αποστολή των συγκεκριμένων ειδοποιήσεων και δεν συνεπάγεται αυτομάτως απαλλαγή από κάθε φορολογική υποχρέωση.
Για τις περιπτώσεις αυτές απαιτείται ξεχωριστή εξέταση των προβλέψεων της φορολογικής νομοθεσίας.
Πώς υποβάλλονται οι τροποποιητικές δηλώσεις για τα αναδρομικά;
Οι φορολογούμενοι που λαμβάνουν ειδοποίηση θα πρέπει αρχικά να ελέγξουν τα στοιχεία που εμφανίζονται στον λογαριασμό τους στην ψηφιακή πύλη της ΑΑΔΕ.
Η διαδικασία πραγματοποιείται μέσω του myAADE, με τη χρήση των προσωπικών κωδικών Taxisnet.
Ο φορολογούμενος πρέπει να εντοπίσει το φορολογικό έτος στο οποίο ανάγονται τα αναδρομικά και να ελέγξει εάν τα αντίστοιχα ποσά έχουν ήδη δηλωθεί.
Εφόσον διαπιστωθεί παράλειψη, υποβάλλεται τροποποιητική δήλωση για το έτος που αφορά το εισόδημα, σύμφωνα με τις διαθέσιμες ηλεκτρονικές διαδικασίες.
Μετά την εκκαθάριση της δήλωσης προσδιορίζεται ο φόρος που αναλογεί στα αναδρομικά ποσά.
Ιδιαίτερη προσοχή χρειάζεται όταν τα αναδρομικά αφορούν περισσότερα έτη, καθώς η φορολογική αντιμετώπισή τους μπορεί να διαφέρει ανάλογα με τον χρόνο στον οποίο ανάγονται.
Τι συμβαίνει εάν ο φορολογούμενος αγνοήσει την ειδοποίηση;
Η μη ανταπόκριση σε ειδοποίηση της ΑΑΔΕ δεν σημαίνει ότι η φορολογική εκκρεμότητα παύει να υπάρχει.
Αντίθετα, η φορολογική διοίκηση μπορεί, εφόσον συντρέχουν οι νόμιμες προϋποθέσεις, να προχωρήσει στις προβλεπόμενες διαδικασίες ελέγχου και προσδιορισμού του φόρου.
Ανάλογα με την περίπτωση, ενδέχεται να προκύψουν πρόσθετες επιβαρύνσεις, όπως τόκοι ή πρόστιμα, σύμφωνα με την ισχύουσα νομοθεσία.
Για τον λόγο αυτό, οι φορολογούμενοι καλούνται να ελέγχουν τις ειδοποιήσεις τους και να διασταυρώνουν τα στοιχεία πριν από οποιαδήποτε ενέργεια.
Πώς μπορεί να εξοφληθεί ο φόρος σε έως 72 δόσεις;
Για όσους αδυνατούν να καταβάλουν εφάπαξ τον φόρο που προκύπτει από τα αδήλωτα αναδρομικά, προβλέπεται, σύμφωνα με τις πληροφορίες για τη συγκεκριμένη διαδικασία, δυνατότητα υπαγωγής των επιλέξιμων οφειλών σε ρύθμιση έως 72 έντοκων μηνιαίων δόσεων.
Η ελάχιστη μηνιαία δόση διαμορφώνεται στα 30 ευρώ.
Αυτό σημαίνει ότι για την αξιοποίηση του μέγιστου αριθμού των 72 δόσεων απαιτείται ποσό αποπληρωμής τουλάχιστον 2.160 ευρώ, συνυπολογίζοντας τις σχετικές επιβαρύνσεις.
Για μικρότερες οφειλές, ο αριθμός των δόσεων περιορίζεται, ώστε να τηρείται το ελάχιστο ποσό καταβολής.
Πάντως, η υπαγωγή στη συγκεκριμένη ρύθμιση δεν είναι αυτόματη για κάθε φορολογική οφειλή. Εξαρτάται από το είδος της οφειλής και τις προϋποθέσεις που προβλέπει το αντίστοιχο καθεστώς.
Τι ισχύει με τη ρύθμιση των 120 δόσεων;
Σε εκκρεμότητα παραμένει η σχεδιαζόμενη επέκταση της δυνατότητας αποπληρωμής από τις 72 στις 120 δόσεις.
Σύμφωνα με τις μέχρι στιγμής πληροφορίες, η σχετική νομοθετική διάταξη δεν έχει ακόμη κατατεθεί προς ψήφιση στη Βουλή.
Επομένως, οι φο\ρολογούμενοι δεν θα πρέπει να θεωρούν δεδομένη τη δυνατότητα υπαγωγής σε 120 δόσεις πριν από την ψήφιση και την ενεργοποίηση της σχετικής ρύθμισης.
Η ενδεχόμενη επέκταση θα μπορούσε να μειώσει τη μηνιαία επιβάρυνση για όσους έχουν μεγαλύτερες φορολογικές οφειλές, ωστόσο το τελικό πλαίσιο θα εξαρτηθεί από τις προϋποθέσεις που θα θεσπιστούν.
Γιατί η ΑΑΔΕ επιταχύνει τους ελέγχους πριν από το τέλος του 2026;
Η κινητοποίηση της φορολογικής διοίκησης συνδέεται με την ανάγκη ολοκλήρωσης ελέγχων για φορολογικές υποθέσεις που πλησιάζουν στην παραγραφή.
Με βάση τον γενικό κανόνα της πενταετούς παραγραφής, υποθέσεις που αφορούν το φορολογικό έτος 2020 και για τις οποίες η προθεσμία υποβολής δήλωσης έληξε το 2021 μπορεί να παραγράφονται στις 31 Δεκεμβρίου 2026, εφόσον δεν συντρέχουν λόγοι παράτασης ή διαφορετικής προθεσμίας.
Η ΑΑΔΕ επιδιώκει να αξιοποιήσει τα διαθέσιμα ηλεκτρονικά στοιχεία, ώστε να εντοπίσει περιπτώσεις εισοδημάτων που δεν έχουν φορολογηθεί και να προχωρήσει στις προβλεπόμενες ενέργειες μέσα στα νόμιμα χρονικά περιθώρια.
Για τους φορολογούμενους, το βασικό ζητούμενο είναι να ελέγξουν εγκαίρως εάν υπάρχουν αδήλωτα αναδρομικά, να επιβεβαιώσουν την ορθότητα των ποσών και να εξετάσουν τις διαθέσιμες δυνατότητες τακτοποίησης.
Η έγκαιρη ανταπόκριση μπορεί να αποτρέψει πρόσθετες επιβαρύνσεις και να περιορίσει τον κίνδυνο νέων εκκρεμοτήτων με την Εφορία.