Ο γερασμένος στόλος, η κυριαρχία των υβριδικών αυτοκινήτων και οι οικονομικές δυνατότητες των νοικοκυριών αναδεικνύουν την ανάγκη για ρεαλιστική ευρωπαϊκή στρατηγική στην αγορά.
Η ελληνική αγορά αυτοκινήτου βρίσκεται μπροστά σε μια σύνθετη πρόκληση: να επιταχύνει την ανανέωση του γερασμένου στόλου της και να ακολουθήσει την ευρωπαϊκή μετάβαση προς τις μηδενικές εκπομπές, χωρίς να αγνοήσει τις οικονομικές δυνατότητες των καταναλωτών και τις πραγματικές συνθήκες της αγοράς. Τα τελευταία στοιχεία αποτυπώνουν μια σαφή τάση: τα υβριδικά αυτοκίνητα κυριαρχούν στις νέες ταξινομήσεις, ενώ τα αμιγώς ηλεκτρικά ενισχύονται, αλλά εξακολουθούν να έχουν σημαντικά μικρότερη παρουσία. Η έκθεση του Transport & Mobility Leuven (TML), η οποία εκπονείται για λογαριασμό της ACEA, επαναφέρει στο προσκήνιο κρίσιμα ζητήματα για την πορεία της ευρωπαϊκής αυτοκινητοβιομηχανίας, από τις υποδομές φόρτισης και το ενεργειακό κόστος μέχρι την προσιτή πρόσβαση στις νέες τεχνολογίες.
Η ελληνική αγορά αυτοκινήτου καλείται να ανανεώσει έναν από τους γηραιότερους στόλους στην Ευρώπη. Η άνοδος των υβριδικών και η σταδιακή ενίσχυση των ηλεκτρικών δείχνουν ότι οι οδηγοί επιλέγουν με βάση το κόστος, τις ανάγκες μετακίνησης και τις διαθέσιμες υποδομές. Το ζητούμενο για την ευρωπαϊκή στρατηγική είναι μια μετάβαση που θα συνδυάζει περιβαλλοντικούς στόχους, τεχνολογική ουδετερότητα και πραγματική πρόσβαση των καταναλωτών στις νέες μορφές κινητικότητας.
Η ελληνική αγορά αυτοκινήτου μπροστά στη νέα ευρωπαϊκή πραγματικότητα
Η συζήτηση για το μέλλον της αυτοκίνησης στην Ευρώπη δεν μπορεί να περιορίζεται στους στόχους μείωσης των εκπομπών. Η μετάβαση προς τις μηδενικές εκπομπές αποτελεί μια ευρύτερη βιομηχανική και οικονομική αλλαγή, η οποία προϋποθέτει επενδύσεις, υποδομές, ανταγωνιστικό ενεργειακό κόστος και, κυρίως, τη δυνατότητα των πολιτών να αποκτήσουν τα νέα οχήματα.
Αυτό ακριβώς αναδεικνύει η μελέτη του Transport & Mobility Leuven για λογαριασμό της ACEA. Η αξιολόγηση της προόδου δεν περιορίζεται στις ταξινομήσεις ηλεκτρικών οχημάτων, αλλά εξετάζει τέσσερις βασικούς παράγοντες: την επάρκεια των δικτύων ηλεκτρικής ενέργειας, την οικονομική προσιτότητα των οχημάτων, την ανάπτυξη των υποδομών φόρτισης και την ανταγωνιστικότητα των ευρωπαίων κατασκευαστών.
Οι παράγοντες αυτοί αποκτούν ιδιαίτερη σημασία για την Ελλάδα. Η εγχώρια αγορά έχει διαφορετικά χαρακτηριστικά από εκείνα των μεγαλύτερων ευρωπαϊκών οικονομιών, ενώ η αγοραστική δυνατότητα, η γεωγραφική διασπορά των μετακινήσεων και η άνιση ανάπτυξη των υποδομών επηρεάζουν άμεσα τις επιλογές των οδηγών.
Επομένως, η ευρωπαϊκή στρατηγική δεν μπορεί να αντιμετωπίζει όλες τις αγορές ως ενιαίο σύνολο. Οι κοινοί περιβαλλοντικοί στόχοι χρειάζεται να συνοδεύονται από πολιτικές που λαμβάνουν υπόψη τις πραγματικές αφετηρίες και τις δυνατότητες κάθε κράτους-μέλους.
Η κυριαρχία των υβριδικών και οι επιλογές των Ελλήνων αγοραστών
Τα στοιχεία των ταξινομήσεων για το πρώτο εννεάμηνο του 2026 αποτυπώνουν με σαφήνεια τις προτεραιότητες της ελληνικής αγοράς. Σύμφωνα με τα δεδομένα της ΕΛΣΤΑΤ, όπως τα επεξεργάζεται ο ΣΕΑΑ, από τον Ιανουάριο έως και τον Σεπτέμβριο ταξινομήθηκαν 115.174 καινούργια επιβατικά αυτοκίνητα, καταγράφοντας αύξηση 2,6% σε σχέση με την αντίστοιχη περίοδο του 2025.
Η κυρίαρχη τεχνολογία ήταν τα υβριδικά πλήρους τύπου (HEV), τα οποία απέσπασαν μερίδιο 58,1%, έναντι 49,8% την προηγούμενη χρονιά. Πρόκειται για μια ιδιαίτερα ισχυρή παρουσία, που δείχνει ότι οι οδηγοί στρέφονται σε λύσεις οι οποίες συνδυάζουν μειωμένη κατανάλωση και χαμηλότερες εκπομπές, χωρίς να απαιτούν εξωτερική φόρτιση ή αλλαγή των καθημερινών συνηθειών μετακίνησης.
Τα αμιγώς ηλεκτρικά αυτοκίνητα (BEV) κατέγραψαν επίσης πρόοδο. Στο εννεάμηνο ταξινομήθηκαν 8.193 οχήματα, έναντι 6.154 το αντίστοιχο διάστημα του 2025, σημειώνοντας αύξηση 33,1%. Το μερίδιό τους διαμορφώθηκε στο 7,1%, από 5,5% έναν χρόνο νωρίτερα.
Αντίθετα, τα plug-in υβριδικά (PHEV) περιορίστηκαν στις 7.661 ταξινομήσεις, με πτώση 3,6%, ενώ το μερίδιό τους διαμορφώθηκε στο 6,6%.
Η εικόνα είναι αποκαλυπτική. Η ηλεκτροκίνηση αναπτύσσεται, αλλά η ελληνική αγορά δεν εγκαταλείπει απότομα τις ενδιάμεσες τεχνολογικές λύσεις. Αντίθετα, τα υβριδικά έχουν αποκτήσει πρωταγωνιστικό ρόλο, προσφέροντας έναν συνδυασμό οικονομίας και ευκολίας που ανταποκρίνεται στις σημερινές ανάγκες πολλών αγοραστών.
Δεν πρόκειται απλώς για μια στατιστική παρατήρηση. Οι ταξινομήσεις αποτελούν την πιο άμεση ένδειξη του τρόπου με τον οποίο οι καταναλωτές αξιολογούν το κόστος αγοράς, τη χρήση, την αυτονομία και τις απαιτήσεις κάθε τεχνολογίας. Και αυτή η επιλογή πρέπει να αποτελεί βασικό δεδομένο στον σχεδιασμό της μετάβασης.
Ο γερασμένος στόλος και η ανάγκη ουσιαστικής ανανέωσης
Πέρα από τη σύνθεση των νέων ταξινομήσεων, η μεγαλύτερη πρόκληση για την Ελλάδα βρίσκεται στον στόλο των αυτοκινήτων που ήδη κυκλοφορούν στους δρόμους.
Σύμφωνα με τα στοιχεία της ACEA για το 2023, η μέση ηλικία των επιβατικών αυτοκινήτων στην Ελλάδα έφθανε τα 17,5 έτη, όταν ο ευρωπαϊκός μέσος όρος ήταν 12,5 έτη. Η απόσταση είναι σημαντική και καταδεικνύει ότι η ανανέωση του στόλου δεν αποτελεί μόνο ζήτημα περιβαλλοντικής πολιτικής, αλλά και θέμα οδικής ασφάλειας, αξιοπιστίας και συνολικής ποιότητας των μετακινήσεων.
Η ίδια εικόνα εμφανίζεται ακόμη πιο έντονα στα επαγγελματικά οχήματα. Η μέση ηλικία των ελαφρών επαγγελματικών στην Ελλάδα ήταν 21,1 έτη, έναντι 12,7 ετών στην ΕΕ, ενώ στα φορτηγά έφθανε τα 22,6 έτη, με ευρωπαϊκό μέσο όρο τα 14,1 έτη.
Τα δεδομένα αυτά δείχνουν ότι η χώρα έχει να καλύψει μια μεγάλη απόσταση. Ωστόσο, η ανανέωση δεν μπορεί να επιτευχθεί μόνο με την ανακοίνωση στόχων ή με την επιβολή υποχρεώσεων. Χρειάζεται να δημιουργηθούν οι οικονομικές προϋποθέσεις ώστε νοικοκυριά και επιχειρήσεις να μπορούν να αντικαταστήσουν παλαιότερα οχήματα με νεότερα, ασφαλέστερα και αποδοτικότερα.
Σε αυτή την προσπάθεια, κάθε τεχνολογία που συμβάλλει στη μείωση της κατανάλωσης και των εκπομπών μπορεί να έχει ρόλο. Η ανανέωση ενός παλαιού αυτοκινήτου με ένα σύγχρονο υβριδικό, ένα plug-in υβριδικό ή ένα αμιγώς ηλεκτρικό μπορεί να αποτελεί ουσιαστικό βήμα προόδου, ανάλογα με τις ανάγκες και τις δυνατότητες του αγοραστή.
Το ζητούμενο είναι να ανανεωθεί ο στόλος στην πράξη και όχι να παραμείνει η αγορά εγκλωβισμένη ανάμεσα σε υψηλούς στόχους και περιορισμένη δυνατότητα απόκτησης νέων οχημάτων.
Η ηλεκτροκίνηση χρειάζεται υποδομές και οικονομικά βιώσιμες λύσεις
Η αύξηση των ταξινομήσεων των ηλεκτρικών αυτοκινήτων αποτελεί θετική εξέλιξη. Ωστόσο, η περαιτέρω διείσδυσή τους εξαρτάται από περισσότερους παράγοντες από την ίδια την τεχνολογία του οχήματος.
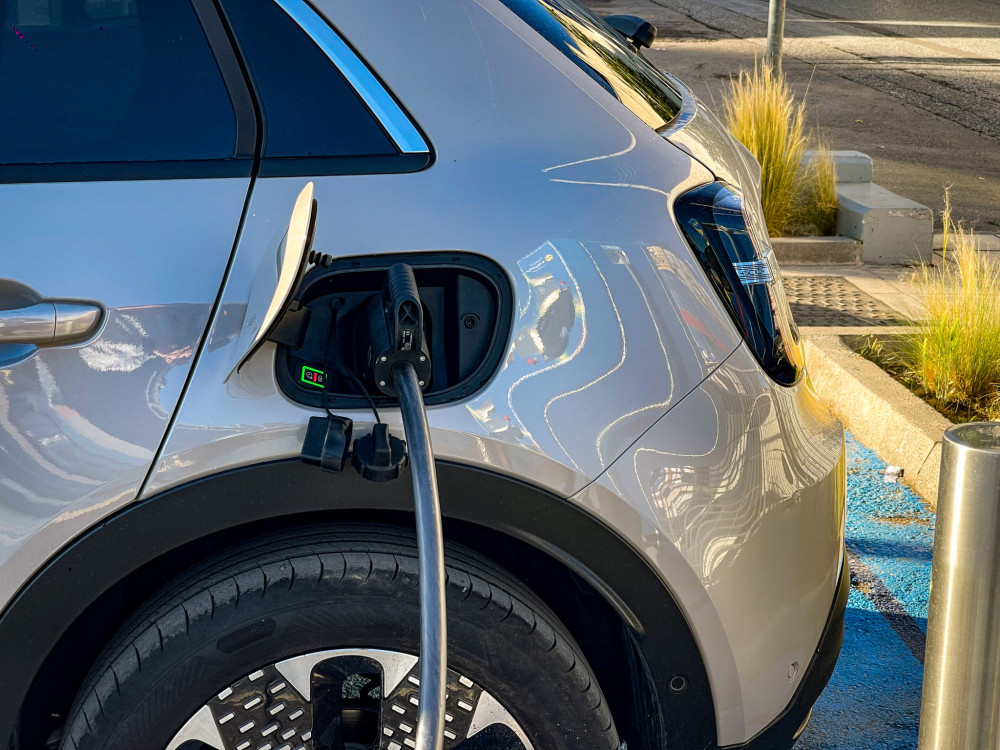
Η δυνατότητα φόρτισης στο σπίτι ή στην εργασία, η πυκνότητα και η αξιοπιστία του δημόσιου δικτύου, η γεωγραφική κάλυψη και το κόστος της ηλεκτρικής ενέργειας επηρεάζουν την απόφαση αγοράς. Οι παράγοντες αυτοί αποκτούν ιδιαίτερη βαρύτητα σε μια χώρα με εκτεταμένη νησιωτικότητα, μεγάλες γεωγραφικές διαφοροποιήσεις και σημαντικό αριθμό κατοίκων που δεν έχουν εύκολη πρόσβαση σε ιδιωτική θέση στάθμευσης.
Η έκθεση της TML για λογαριασμό της ACEA επισημαίνει ότι η ανάπτυξη της δημόσιας υποδομής φόρτισης στην Ευρώπη συνεχίζεται, αλλά η απόσταση από τους στόχους παραμένει μεγάλη. Στο τρίτο τρίμηνο του 2026, η συνολική εγκατεστημένη ισχύς των δημόσιων σημείων φόρτισης έφθασε τα 42,9 GW, με ετήσια αύξηση 24%. Παράλληλα, τα δημόσια σημεία φόρτισης ανέρχονταν περίπου σε 1,2 εκατομμύρια, έναντι στόχου 3,5 εκατομμυρίων έως το 2030.
Η αύξηση είναι αξιοσημείωτη, αλλά δεν αρκεί από μόνη της. Η υποδομή πρέπει να αναπτύσσεται με τρόπο που να εξυπηρετεί τις πραγματικές ανάγκες των οδηγών, να καλύπτει τις περιοχές όπου υπάρχει ζήτηση και να μπορεί να υποστηρίξει την αυξανόμενη χρήση ηλεκτρικών οχημάτων.
Για την Ελλάδα, αυτό σημαίνει ότι η επέκταση των φορτιστών δεν πρέπει να αντιμετωπίζεται ως ένας απλός αριθμητικός στόχος. Χρειάζεται σχεδιασμός για τις πόλεις, τους αυτοκινητοδρόμους, τις τουριστικές περιοχές και τα νησιά, με έμφαση στη λειτουργικότητα, στη διαθεσιμότητα και στο συνολικό κόστος χρήσης.
Παράλληλα, η οικονομική προσιτότητα των ηλεκτρικών αυτοκινήτων παραμένει καθοριστική. Η τεχνολογική εξέλιξη και η διεύρυνση της γκάμας έχουν αυξήσει τις επιλογές, αλλά η τελική τιμή αγοράς εξακολουθεί να αποτελεί σημαντικό κριτήριο. Η μετάβαση θα αποκτήσει ευρύτερη κοινωνική βάση όταν οι νέες τεχνολογίες θα είναι προσιτές σε μεγαλύτερο μέρος του αγοραστικού κοινού και όχι μόνο σε όσους διαθέτουν υψηλότερο προϋπολογισμό.
Το ενεργειακό κόστος και η ανταγωνιστικότητα της ευρωπαϊκής αυτοκινητοβιομηχανίας
Η μετάβαση στην ηλεκτροκίνηση δεν αφορά μόνο τους οδηγούς και τις υποδομές. Αφορά και τη δυνατότητα της ίδιας της ευρωπαϊκής αυτοκινητοβιομηχανίας να ανταγωνιστεί σε ένα περιβάλλον όπου η παραγωγή μπαταριών, το κόστος ενέργειας και η πρόσβαση σε κρίσιμες πρώτες ύλες διαμορφώνουν νέους συσχετισμούς.
Η έκθεση της TML αναδεικνύει το ενεργειακό κόστος ως ένα από τα σημαντικά μειονεκτήματα της ευρωπαϊκής παραγωγής. Σύμφωνα με τα στοιχεία της, οι τιμές ηλεκτρικής ενέργειας για τους ευρωπαίους κατασκευαστές είναι περίπου 75% υψηλότερες από εκείνες στην Κίνα και 110% υψηλότερες σε σχέση με τις Ηνωμένες Πολιτείες.
Η διαφορά αυτή επηρεάζει το κόστος παραγωγής, τις επενδυτικές αποφάσεις και τη δυνατότητα των ευρωπαϊκών επιχειρήσεων να ανταγωνιστούν διεθνώς. Σε μια περίοδο κατά την οποία οι κατασκευαστές επενδύουν τεράστια κεφάλαια στον εξηλεκτρισμό, η ενεργειακή ανταγωνιστικότητα μετατρέπεται σε κρίσιμο παράγοντα για το μέλλον του κλάδου.
Η πρόκληση έχει άμεση σχέση και με την ελληνική αγορά. Η διατήρηση μιας ισχυρής και ανταγωνιστικής ευρωπαϊκής αυτοκινητοβιομηχανίας είναι σημαντική για την επάρκεια της προσφοράς, την τεχνολογική εξέλιξη, την ποικιλία των μοντέλων και, τελικά, τις τιμές που καλούνται να πληρώσουν οι καταναλωτές.
Εάν το κόστος παραγωγής στην Ευρώπη παραμένει σημαντικά υψηλότερο από εκείνο των βασικών διεθνών ανταγωνιστών της, η πίεση δεν θα περιορίζεται στις ίδιες τις βιομηχανίες. Θα επηρεάζει την ανταγωνιστικότητα των προϊόντων και τη δυνατότητα της ευρωπαϊκής αγοράς να προσφέρει προσιτά οχήματα.
Η πράσινη μετάβαση, επομένως, δεν μπορεί να αποσυνδέεται από τη βιομηχανική πολιτική. Χρειάζεται να συνοδεύεται από συνθήκες που επιτρέπουν στις ευρωπαϊκές επιχειρήσεις να επενδύουν, να καινοτομούν και να διατηρούν παραγωγική ισχύ απέναντι σε ανταγωνιστές με διαφορετικά ενεργειακά και οικονομικά δεδομένα.
Τεχνολογική ουδετερότητα και ρεαλισμός στη μετάβαση
Η ελληνική αγορά αναδεικνύει μια ουσιαστική διάσταση της ευρωπαϊκής συζήτησης: η μετάβαση δεν μπορεί να σχεδιάζεται σαν να υπάρχουν οι ίδιες οικονομικές δυνατότητες, οι ίδιες υποδομές και οι ίδιες ανάγκες σε όλα τα κράτη-μέλη.
Η κυριαρχία των υβριδικών στην Ελλάδα, η σταδιακή αύξηση των αμιγώς ηλεκτρικών και η μεγάλη ηλικία του υφιστάμενου στόλου συνθέτουν μια πραγματικότητα που απαιτεί περισσότερες από μία λύσεις. Η αγορά χρειάζεται τη δυνατότητα να αξιοποιήσει διαφορετικές τεχνολογίες, ανάλογα με τη χρήση και τις συνθήκες κάθε οδηγού.
Η τεχνολογική ουδετερότητα δεν σημαίνει αμφισβήτηση της ανάγκης για μείωση των εκπομπών. Σημαίνει ότι η επίτευξη των περιβαλλοντικών στόχων πρέπει να βασίζεται σε ένα πολυτεχνολογικό πλαίσιο, το οποίο θα επιτρέπει την αξιοποίηση των υβριδικών, των plug-in υβριδικών, των αμιγώς ηλεκτρικών, των οχημάτων με κινητήρες εσωτερικής καύσης υψηλής απόδοσης, αλλά και των εναλλακτικών καυσίμων, όπου αυτά μπορούν να συμβάλουν ουσιαστικά στη μείωση του περιβαλλοντικού αποτυπώματος.
Αυτό που χρειάζεται να επανεξεταστεί είναι ο τρόπος με τον οποίο σχεδιάζεται και εφαρμόζεται η ευρωπαϊκή πολιτική. Οι στόχοι πρέπει να συνοδεύονται από ρεαλιστικό χρονοδιάγραμμα, επαρκείς υποδομές και μηχανισμούς που λαμβάνουν υπόψη τις διαφορετικές αφετηρίες των εθνικών αγορών. Διαφορετικά, υπάρχει ο κίνδυνος να διευρύνεται η απόσταση ανάμεσα στις κανονιστικές απαιτήσεις και στη δυνατότητα των πολιτών να τις ακολουθήσουν.
Για την Ελλάδα, το ζητούμενο δεν είναι να καθυστερήσει η ανανέωση του στόλου ούτε να μείνει εκτός των τεχνολογικών εξελίξεων. Είναι να μπορέσει να συμμετάσχει στη μετάβαση με όρους που ανταποκρίνονται στην οικονομική πραγματικότητα της χώρας, δίνοντας στους καταναλωτές περισσότερες βιώσιμες επιλογές.
Η πορεία προς τις χαμηλές και μηδενικές εκπομπές θα κριθεί τελικά όχι μόνο από τους στόχους που θα τεθούν στις Βρυξέλλες, αλλά και από το κατά πόσο οι νέες τεχνολογίες θα γίνουν πραγματικά προσιτές και λειτουργικές για τους Ευρωπαίους πολίτες. Και στην ελληνική αγορά, όπου η ανάγκη ανανέωσης του στόλου είναι ιδιαίτερα έντονη, αυτή είναι ίσως η σημαντικότερη προϋπόθεση για να περάσει η μετάβαση από τις εξαγγελίες στην καθημερινότητα.