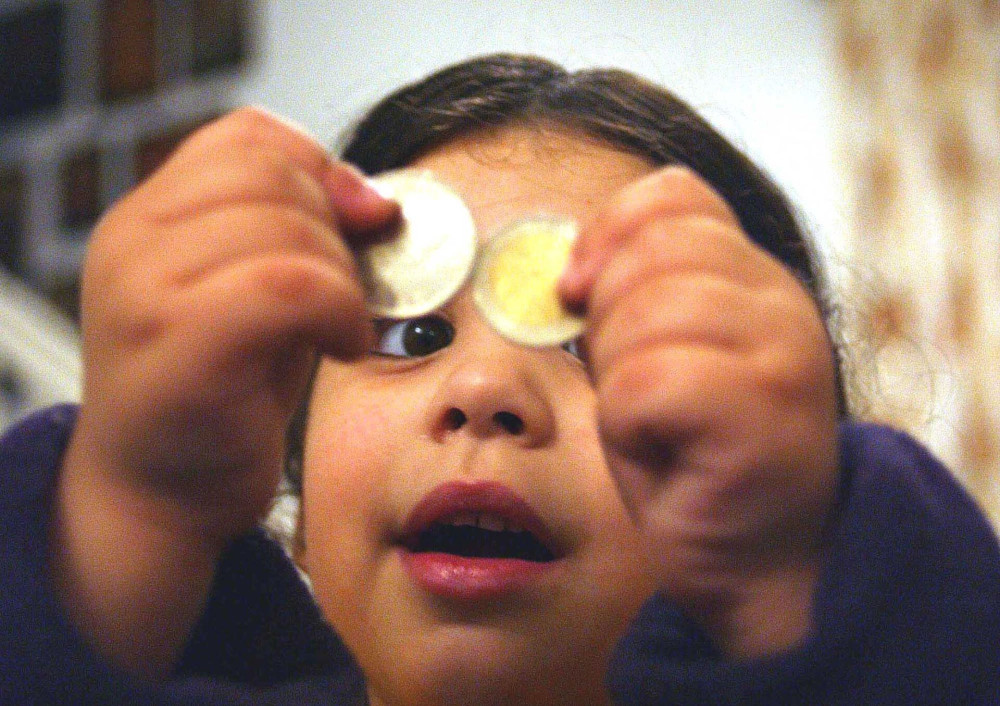
Σε δημόσια διαβούλευση βρίσκεται νομοσχέδιο για τον εθνικό «κουμπαρά» των παιδιών, με κρατική ενίσχυση αποταμιεύσεων και νέες φορολογικές ελαφρύνσεις.
Το υπουργείο Εθνικής Οικονομίας και Οικονομικών προωθεί τη δημιουργία ατομικών επενδυτικών λογαριασμών για ανηλίκους, στους οποίους το Δημόσιο θα προσθέτει χρήματα ανάλογα με τις εισφορές των οικογενειών, μέχρι συγκεκριμένο ετήσιο όριο.
Το σχέδιο νόμου περιλαμβάνει επίσης την παράταση έως το τέλος του 2027 των φορολογικών κινήτρων για ηλεκτρονικές πληρωμές σε επαγγέλματα με αυξημένο κίνδυνο φοροδιαφυγής, καθώς και την αύξηση του αφορολόγητου ορίου για τα φιλοδωρήματα στα 6.000 ευρώ ετησίως, με αναδρομική ισχύ από την 1η Ιανουαρίου 2026.
Οι παρεμβάσεις αποσκοπούν στην ενίσχυση της οικογενειακής αποταμίευσης και στην καταπολέμηση της φοροδιαφυγής.
Ποιοι δικαιούνται τον νέο επενδυτικό λογαριασμό
Σύμφωνα με τις διατάξεις των άρθρων 29 έως 46, θεσπίζεται ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (Α.Ε.Λ.Α.), με προβλεπόμενο έτος έναρξης εφαρμογής το 2027.
Στην αρχική φάση, το μέτρο αφορά παιδιά που γεννήθηκαν κατά την περίοδο 2025-2026, υπό την προϋπόθεση ότι δεν έχουν συμπληρώσει το δεύτερο έτος της ηλικίας τους κατά την υποβολή της αίτησης.
Για κάθε παιδί που γεννιέται στην Ελλάδα ή πληροί τις προβλεπόμενες προϋποθέσεις υπαγωγής, ο γονέας ή το πρόσωπο που ασκεί τη γονική μέριμνα ή την επιμέλεια θα μπορεί να ανοίγει έναν και μοναδικό λογαριασμό.
Η αίτηση θα υποβάλλεται στον επιλεγμένο πάροχο, ενώ οι γονείς θα έχουν τη δυνατότητα να αναθέτουν τη διαχείριση των χρημάτων σε αδειοδοτημένο φορέα ή να επιλέγουν την αυτοδιαχείριση.
Πόσα χρήματα θα καταβάλλει το κράτος
Ο βασικός μηχανισμός προβλέπει ότι το Δημόσιο θα καταβάλλει ποσό ίσο με το 100% των επιλέξιμων ιδιωτικών εισφορών, με ανώτατο όριο τα 1.200 ευρώ ανά ημερολογιακό έτος.
Το συγκεκριμένο πλαφόν θα αυξάνεται κατά 10% ανά πενταετία, ενώ οι ιδιωτικές εισφορές στον λογαριασμό δεν θα μπορούν να υπερβαίνουν τις 10.000 ευρώ ετησίως.
Χρήματα θα επιτρέπεται να καταθέτουν όχι μόνο οι γονείς αλλά και οποιοδήποτε άλλο φυσικό πρόσωπο, όπως παππούδες, γιαγιάδες και συγγενείς.
Ενδεικτικά, εάν καταβάλλονται 50 ευρώ τον μήνα, το κράτος θα προσθέτει άλλα 50 ευρώ. Στο τέλος του έτους, οι ιδιωτικές καταθέσεις θα ανέρχονται σε 600 ευρώ, με ισόποση δημόσια συμμετοχή.
Για εισφορές 100 ευρώ μηνιαίως, η κρατική ενίσχυση θα φτάνει τα 1.200 ευρώ τον χρόνο. Αντίθετα, ακόμη και εάν οι ιδιωτικές καταθέσεις ανέλθουν σε 10.000 ευρώ, η κρατική συνεισφορά θα περιορίζεται στο προβλεπόμενο ανώτατο ποσό.
Η ενίσχυση θα πιστώνεται καταρχήν κάθε μήνα, για εισφορές έως 100 ευρώ. Επειδή οι καταθέσεις ενδέχεται να διαφέρουν από μήνα σε μήνα, θα διενεργείται ετήσια εκκαθάριση, με βάση το σύνολο των εισφορών που έχουν καταβληθεί έως τις 31 Δεκεμβρίου.
Τέσσερις επενδυτικές επιλογές για τις οικογένειες
Τα χρήματα του Α.Ε.Λ.Α. θα επενδύονται σε χρηματοπιστωτικά προϊόντα, με τους γονείς να μπορούν να επιλέγουν ανάμεσα σε τέσσερα επενδυτικά προφίλ, ανάλογα με τον κίνδυνο που επιθυμούν να αναλάβουν.
Το συντηρητικό προφίλ προβλέπει τοποθέτηση του 100% των επενδεδυμένων κεφαλαίων σε προϊόντα σταθερού εισοδήματος, χωρίς συμμετοχή σε μετοχές.
Στο ισορροπημένο προφίλ, το 70% κατευθύνεται σε επενδύσεις σταθερού εισοδήματος και το 30% σε μετοχές. Αντίστροφη είναι η αναλογία στο αναπτυξιακό, όπου το 70% επενδύεται σε μετοχές και το 30% σε προϊόντα σταθερού εισοδήματος.
Το δυναμικό προφίλ προβλέπει επένδυση του συνόλου των επενδεδυμένων κεφαλαίων σε μετοχές.
Στην κατηγορία των επενδύσεων σταθερού εισοδήματος περιλαμβάνονται ομόλογα, αμοιβαία κεφάλαια ομολόγων και καταθέσεις. Τα ποσοστά των τεσσάρων προφίλ αφορούν το επενδεδυμένο μέρος του χαρτοφυλακίου, χωρίς να συνυπολογίζονται τα διαθέσιμα μετρητά.
Η διακράτηση μετρητών θα περιορίζεται, κατά κανόνα, στο 5% της συνολικής αξίας του χαρτοφυλακίου, με πρόβλεψη προσωρινών εξαιρέσεων.
Οι επιτρεπόμενες τοποθετήσεις περιλαμβάνουν επίσης αμοιβαία κεφάλαια, διαπραγματεύσιμα αμοιβαία κεφάλαια (ETF), μετοχές και ομόλογα που διαπραγματεύονται σε ρυθμιζόμενες αγορές της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου.
Αποκλείονται, αντιθέτως, επενδύσεις υψηλού κινδύνου, όπως κρυπτοστοιχεία, προϊόντα μόχλευσης, καθώς και ορισμένες κατηγορίες παραγώγων και σύνθετων χρηματοοικονομικών προϊόντων.
Τη διαχείριση θα μπορούν να αναλαμβάνουν πιστωτικά ιδρύματα, επιχειρήσεις παροχής επενδυτικών υπηρεσιών και ασφαλιστικές εταιρείες. Θα επιτρέπεται επίσης η μεταφορά του λογαριασμού σε διαφορετικό πάροχο, χωρίς απώλεια των φορολογικών ευεργετημάτων ή των υπόλοιπων δικαιωμάτων του δικαιούχου.
Πότε θα μπορούν να αναληφθούν τα χρήματα
Οι ιδιωτικές εισφορές, η κρατική συμμετοχή και οι ενδεχόμενες επενδυτικές αποδόσεις θα παραμένουν στον λογαριασμό μέχρι τη συμπλήρωση του 18ου έτους της ηλικίας του παιδιού.
Το νομοσχέδιο προβλέπει εξαιρέσεις από τον περιορισμό πρόωρης ανάληψης σε περιπτώσεις θανάτου του γονέα ή του τέκνου, καθώς και όταν συντρέχουν σοβαροί λόγοι υγείας του δικαιούχου που απαιτούν χειρουργική αντιμετώπιση, πιστοποιημένοι από δημόσιο νοσοκομείο.
Με την ενηλικίωσή του, ο λογαριασμός θα αποτελεί προσωπικό περιουσιακό δικαίωμα του δικαιούχου.
Σημαντικές είναι και οι φορολογικές προβλέψεις. Οι εισφορές θα είναι αφορολόγητες, δεν θα θεωρούνται φορολογητέο εισόδημα του ανηλίκου και δεν θα προσμετρώνται στα εισοδηματικά ή άλλα κριτήρια χορήγησης κοινωνικών παροχών.
Από τον φόρο θα απαλλάσσονται επίσης τα έσοδα του λογαριασμού από μερίσματα, τόκους και υπεραξία μεταβίβασης τίτλων.
Παράταση έως το 2027 για τις ηλεκτρονικές αποδείξεις
Με το άρθρο 4 του νομοσχεδίου παρατείνεται για ένα ακόμη έτος το φορολογικό κίνητρο για ηλεκτρονικές πληρωμές σε 20 κατηγορίες επαγγελμάτων που θεωρούνται υψηλού κινδύνου για φοροδιαφυγή.
Το μέτρο εφαρμόζεται από το 2022 και προβλέπει ότι ποσό ίσο με το 30% των επιλέξιμων δαπανών που εξοφλούνται ηλεκτρονικά αφαιρείται από το φορολογητέο εισόδημα, με μέγιστη ετήσια έκπτωση 5.000 ευρώ.
Στους επαγγελματικούς κλάδους που καλύπτονται περιλαμβάνονται, μεταξύ άλλων, υδραυλικοί, ηλεκτρολόγοι, ελαιοχρωματιστές, δικηγόροι, κομμωτήρια και ταξί.
Στόχος είναι να ενθαρρυνθούν οι καταναλωτές να χρησιμοποιούν ηλεκτρονικά μέσα πληρωμής και να ζητούν αποδείξεις, περιορίζοντας τις δυνατότητες απόκρυψης φορολογητέων εσόδων.
Ειδική πρόβλεψη εξακολουθεί να ισχύει για ιατρικές, οδοντιατρικές και κτηνιατρικές υπηρεσίες. Όταν οι συγκεκριμένες δαπάνες εξοφλούνται ηλεκτρονικά, προσμετρώνται στο διπλάσιο για την κάλυψη του απαιτούμενου ορίου ηλεκτρονικών συναλλαγών, που αντιστοιχεί στο 30% του ετήσιου πραγματικού εισοδήματος του φορολογουμένου.
Έτσι, πληρωμή 300 ευρώ για τις υπηρεσίες αυτές αναγνωρίζεται ως δαπάνη 600 ευρώ για την κάλυψη του συγκεκριμένου ορίου.
Αφορολόγητα φιλοδωρήματα έως 6.000 ευρώ από το 2026
Σημαντική αλλαγή επέρχεται και στη φορολογική μεταχείριση των φιλοδωρημάτων, με το αφορολόγητο όριο να αυξάνεται στα 6.000 ευρώ ετησίως.
Το προηγούμενο καθεστώς προέβλεπε απαλλαγή έως 300 ευρώ τον μήνα. Με τη νέα ρύθμιση, το όριο υπολογίζεται πλέον σε ετήσια βάση, αντιστοιχώντας κατά μέσο όρο σε 500 ευρώ μηνιαίως.
Το άρθρο 5 αφορά τα φιλοδωρήματα που αφήνουν απευθείας οι πελάτες, ενώ το άρθρο 6 επεκτείνει την αύξηση της απαλλαγής στα ποσά που εισπράττονται από φυσικά πρόσωπα μέσω ψηφιακών πλατφορμών.
Η μετατροπή του πλαφόν σε ετήσιο έχει ιδιαίτερη σημασία για τους εποχικά εργαζομένους στον τουρισμό και στην εστίαση, καθώς επιτρέπει τη συγκέντρωση μεγαλύτερων φιλοδωρημάτων κατά τους μήνες αυξημένης απασχόλησης.
Για παράδειγμα, εργαζόμενος που απασχολείται επί έξι μήνες θα μπορεί να εισπράττει 1.000 ευρώ μηνιαίως σε φιλοδωρήματα μέσω POS, χωρίς φορολόγηση των ποσών αυτών, εφόσον το συνολικό ετήσιο ύψος τους δεν υπερβαίνει τις 6.000 ευρώ.
Η αυξημένη απαλλαγή προβλέπεται να ισχύσει αναδρομικά από την 1η Ιανουαρίου 2026, σύμφωνα με τις διατάξεις του νομοσχεδίου που έχει τεθεί σε δημόσια διαβούλευση.