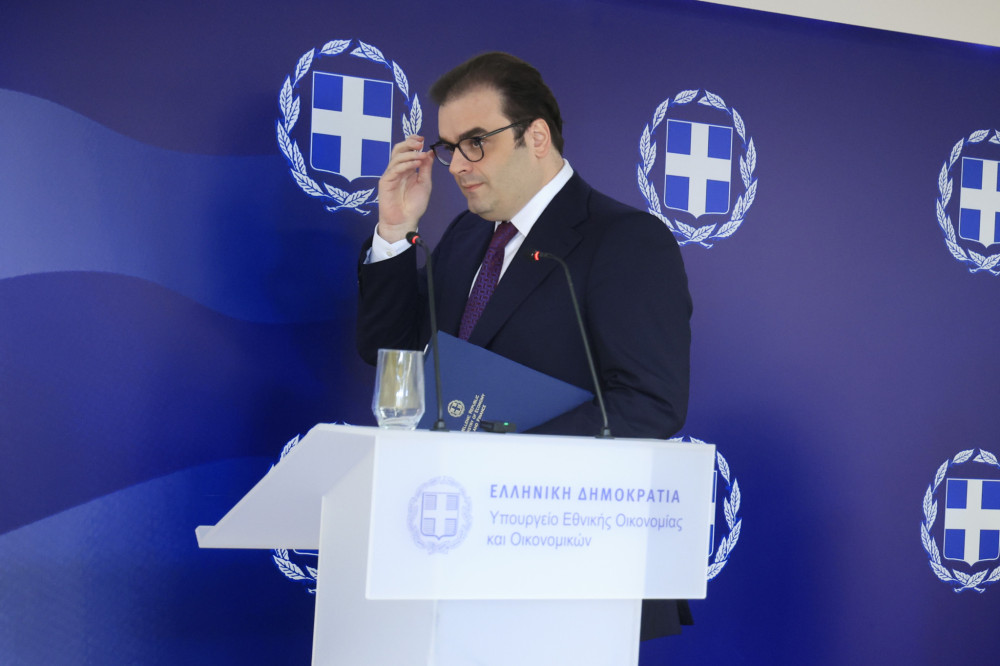
Σταθερό επιτόκιο 3% μέχρι την τελευταία δόση της ρύθμισης και δεκαπλάσιο ανώτατο πρόστιμο για τις εταιρείες διαχείρισης απαιτήσεων προβλέπουν δύο νέες παρεμβάσεις που ανακοίνωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης.
Οι αλλαγές προωθούνται στο νομοσχέδιο για το ιδιωτικό χρέος, προσφέροντας χαμηλότερο κόστος αποπληρωμής σε ευάλωτους και επιλέξιμους οφειλέτες και αυξάνοντας σημαντικά τις κυρώσεις για τους servicers που παραβιάζουν τις υποχρεώσεις τους.
Η σημαντικότερη αλλαγή για τον οικογενειακό προϋπολογισμό αφορά τις ρυθμίσεις μέσω του Εξωδικαστικού Μηχανισμού. Το επιτόκιο κλειδώνει στο 3% ετησίως για ολόκληρη τη διάρκεια αποπληρωμής, καταργώντας για τις συγκεκριμένες κατηγορίες δανειοληπτών την έκθεση στις μελλοντικές διακυμάνσεις του Euribor. Η εφαρμογή προβλέπεται για καταβολές από την 1η Δεκεμβρίου 2026.
Στη ρύθμιση εντάσσονται όσοι πληρούν τα κριτήρια του ευάλωτου οφειλέτη και διαθέτουν τη σχετική βεβαίωση, καθώς και όσοι χαρακτηρίζονται επιλέξιμοι βάσει των προϋποθέσεων του νόμου. Πρόκειται για παρέμβαση που επεκτείνει την προστασία και σε νοικοκυριά πέραν της στενής κατηγορίας των ευάλωτων, υπό την προϋπόθεση ότι καλύπτουν τα προβλεπόμενα κριτήρια ένταξης.
Το σταθερό επιτόκιο θα αποτελεί υποχρεωτικό όρο της σύμβασης αναδιάρθρωσης για τις οφειλές προς χρηματοδοτικούς φορείς. Θα εφαρμόζεται ανεξάρτητα από την ύπαρξη υποθήκης ή άλλης εξασφάλισης και από την κατηγορία του χρηματοδοτικού φορέα. Ετσι, η ίδια επιτοκιακή προστασία θα καλύπτει τόσο εξασφαλισμένες όσο και ανεξασφάλιστες απαιτήσεις.
Τεράστιο όφελος
Η διαφορά αποτυπώνεται στα παραδείγματα για ρυθμισμένη οφειλή 100.000 ευρώ, με αποπληρωμή σε 240 μήνες και χωρίς σταδιακή αύξηση των δόσεων. Στην περίπτωση απαίτησης με εξασφάλιση, η μηνιαία δόση με επιτόκιο 3% διαμορφώνεται στα 554,60 ευρώ. Με το προτεινόμενο καθεστώς παραμένει σε αυτό το επίπεδο μέχρι την ολοκλήρωση της εικοσαετίας.
Στο υφιστάμενο σχήμα, μετά τους πρώτους 36 μήνες η δόση επανυπολογίζεται με κυμαινόμενο επιτόκιο. Με τις επιτοκιακές παραδοχές του παραδείγματος, θα αυξανόταν στα 653,50 ευρώ για τους υπόλοιπους 204 μήνες. Η διατήρηση του 3% περιορίζει τη μηνιαία επιβάρυνση κατά περίπου 99 ευρώ μετά την τριετία και δίνει συνολικό όφελος περίπου 20.200 ευρώ.
Μεγαλύτερη είναι η ελάφρυνση για ανεξασφάλιστη απαίτηση αντίστοιχου ύψους. Η δόση των πρώτων τριών ετών υποχωρεί από τα 605,98 στα 554,60 ευρώ. Για την υπόλοιπη διάρκεια αποπληρωμής αποφεύγεται, με τις ίδιες παραδοχές, η αύξησή της στα 685,56 ευρώ. Το συνολικό όφελος υπολογίζεται περίπου στις 28.600 ευρώ.
Οι υπολογισμοί δείχνουν το μέγεθος της ελάφρυνσης με συγκεκριμένη υπόθεση για την πορεία των επιτοκίων. Το πρόσθετο κέρδος για τον δανειολήπτη είναι η προβλεψιμότητα. Γνωρίζει το επιτόκιο μέχρι τη λήξη της ρύθμισης και μπορεί να οργανώσει τις πληρωμές του χωρίς τον κίνδυνο επιβάρυνσης από μελλοντική άνοδο του Euribor.
Δεκαπλάσιο ανώτατο πρόστιμο για τους servicers
Η δεύτερη παρέμβαση ανεβάζει από τις 500.000 στα 5 εκατ. ευρώ το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος. Ο δεκαπλασιασμός αφορά παραβάσεις του πλαισίου λειτουργίας και εποπτείας των εταιρειών διαχείρισης απαιτήσεων, ενισχύοντας το οικονομικό βάρος της μη συμμόρφωσης.
Στο πεδίο των ελέγχων περιλαμβάνονται η ορθή μεταχείριση των δανειοληπτών, η προστασία των προσωπικών δεδομένων, η επάρκεια των εσωτερικών ελέγχων και η καταγραφή και διαχείριση παραπόνων. Κυρώσεις προβλέπονται επίσης για παραβάσεις στις εξωτερικές αναθέσεις δραστηριοτήτων και στις υποχρεώσεις ενημέρωσης των αρμόδιων αρχών. Η Τράπεζα της Ελλάδος θα μπορεί να επιβάλλει πρόστιμα για σωρεία παραβάσεων.
Οι συγκεκριμένες κυρώσεις λειτουργούν επιπρόσθετα προς εκείνες που προβλέπει το υπό συζήτηση νομοσχέδιο για ενέργειες είσπραξης σε βάρος συνεπών δανειοληπτών. Για αυτές τις περιπτώσεις προβλέπονται πρόστιμα από 50.000 έως 500.000 ευρώ ανά δανειολήπτη από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους. Η προστασία καλύπτει και όσους δεν καταβάλλουν δόσεις επειδή ο πιστωτής ή ο διαχειριστής δεν τους έχει χορηγήσει τα αναγκαία στοιχεία. Με τις δύο προσθήκες, η παρέμβαση Πιερρακάκη συνδέει τη φθηνότερη εξυπηρέτηση του χρέους με αυστηρότερη εποπτεία.
Αιχμές προς τον Αλέξη Τσίπρα
Στο μεταξύ, με αιχμηρές αναφορές στον Αλέξη Τσίπρα, τα funds, τους servicers και τους ηλεκτρονικούς πλειστηριασμούς απάντησε ο Κυριάκος Πιερρακάκης στην κριτική της αντιπολίτευσης για την απόσυρση του άρθρου 23 από το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών.
Ο υπουργός Οικονομικών υπεραμύνθηκε των κυβερνητικών ρυθμίσεων για την προστασία των δανειοληπτών, υπενθύμισε ότι επί διακυβέρνησης ΣΥΡΙΖΑ θεσπίστηκε το πλαίσιο λειτουργίας των funds και των εταιρειών διαχείρισης απαιτήσεων, κάλεσε τα κόμματα της αντιπολίτευσης να υπερψηφίσουν το νομοσχέδιο, ενώ χαρακτήρισε τον Αλέξη Τσίπρα ως τον «μεγάλο πατερούλη των funds στην Ελλάδα».