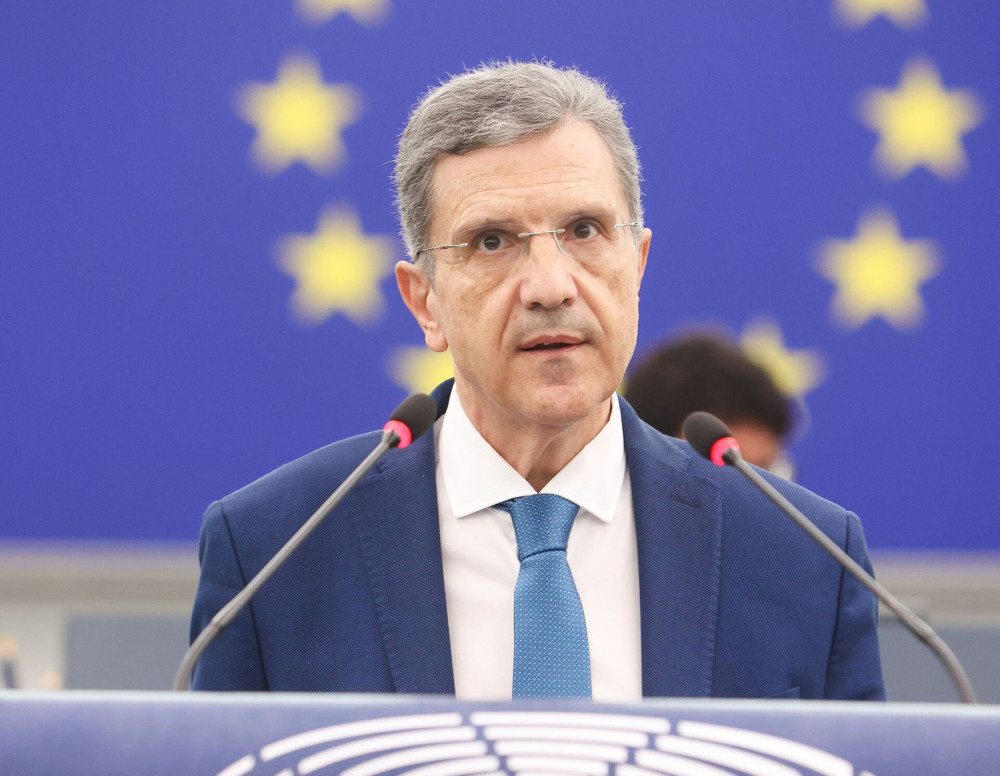
Επτά βασικές αλλαγές στις συναλλαγές πολιτών και επιχειρήσεων παρουσίασε ο ευρωβουλευτής Γιώργος Αυτιάς, στο πλαίσιο της έκθεσής του για την ΕΚΤ.
Ο ευρωβουλευτής της Νέας Δημοκρατίας, στην εισήγησή του για την οικονομική πολιτική της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), αναφέρθηκε στα χαρακτηριστικά που εξετάζονται για το ψηφιακό ευρώ, από τη συνύπαρξή του με τα μετρητά και τα όρια διακράτησης έως τη μείωση των προμηθειών και την προστασία των προσωπικών δεδομένων.
Παράλληλα, έθεσε ως προτεραιότητες τη διασφάλιση της ανεξαρτησίας της ΕΚΤ, την αντιμετώπιση του πληθωρισμού, τη στήριξη των ευρωπαϊκών κοινωνιών, τη διευκόλυνση της πρόσβασης των επιχειρήσεων σε χρηματοδοτήσεις και την επιτάχυνση της ολοκλήρωσης της ενιαίας ευρωπαϊκής αγοράς.
Οι προτάσεις εξακολουθούν να βρίσκονται υπό επεξεργασία, καθώς συνεχίζεται ο διάλογος στην Επιτροπή Οικονομικών του Ευρωπαϊκού Κοινοβουλίου.
Οι επτά αλλαγές που εξετάζονται για το ψηφιακό ευρώ
Σύμφωνα με την ανακοίνωση του Γιώργου Αυτιά, το πρώτο βασικό χαρακτηριστικό του νέου μέσου πληρωμών θα είναι η παράλληλη κυκλοφορία του με τα μετρητά. Το ψηφιακό ευρώ σχεδιάζεται να έχει την ίδια νομισματική αξία με τα χαρτονομίσματα και τα κέρματα, προσφέροντας στους Ευρωπαίους μια πρόσθετη δυνατότητα πραγματοποίησης συναλλαγών, χωρίς να καταργείται το φυσικό χρήμα.
Το δεύτερο σημείο αφορά το ανώτατο όριο διακράτησης ψηφιακών ευρώ. Στην εισήγηση γίνεται αναφορά στο ποσό των 3.000 ευρώ, το οποίο έχει εξεταστεί ως πιθανό όριο για κάθε χρήστη, με σκοπό να αποτραπεί η μαζική μεταφορά τραπεζικών καταθέσεων σε ψηφιακά πορτοφόλια. Πρόκειται για όριο στο ποσό που θα μπορεί να διατηρεί κάποιος σε ψηφιακό ευρώ και όχι για περιορισμό στο ύψος των συναλλαγών του. Το τελικό όριο δεν έχει ακόμη οριστικοποιηθεί.
Τρίτη παράμετρος είναι η ενσωμάτωση μηχανισμών ελέγχου για την αποτροπή της φοροδιαφυγής και των παράνομων μεταφορών κεφαλαίων. Όπως αναφέρεται στην ανακοίνωση, προβλέπονται δικλίδες ασφαλείας που θα επιτρέπουν τον έλεγχο της νομιμότητας των συναλλαγών, με παράλληλη τήρηση των κανόνων προστασίας των προσωπικών δεδομένων.
Ιδιαίτερη σημασία αποδίδεται, τέταρτον, στη μείωση των προμηθειών για επιχειρήσεις και καταναλωτές. Σύμφωνα με όσα παρουσίασε ο ευρωβουλευτής, εξετάζεται η προοπτική περιορισμού του κόστους των συναλλαγών ακόμη και κατά 50%, ώστε το ψηφιακό ευρώ να αποτελέσει οικονομικότερη εναλλακτική έναντι των υφιστάμενων συστημάτων πληρωμών με κάρτες. Το συγκεκριμένο ποσοστό αποτελεί εκτίμηση και όχι οριστικά καθορισμένη χρέωση.
Ιδιωτικότητα, ειδική κάρτα και ανταγωνισμός με τα κρυπτονομίσματα
Το πέμπτο χαρακτηριστικό αφορά τη διαφύλαξη της ιδιωτικότητας των συναλλαγών, ζήτημα που βρίσκεται στο επίκεντρο του ευρωπαϊκού σχεδιασμού.
Η ΕΚΤ προβλέπει ότι οι πληρωμές χωρίς σύνδεση στο διαδίκτυο θα προσφέρουν επίπεδο ιδιωτικότητας αντίστοιχο με εκείνο των μετρητών, καθώς τα προσωπικά στοιχεία κάθε συναλλαγής θα είναι γνωστά μόνο στον πληρωτή και στον παραλήπτη. Στις διαδικτυακές πληρωμές, αντίθετα, οι πάροχοι υπηρεσιών πληρωμών θα εξακολουθούν να εφαρμόζουν τους προβλεπόμενους ελέγχους κατά της νομιμοποίησης παράνομων εσόδων.
Έκτη αλλαγή είναι η δυνατότητα χρήσης του ψηφιακού ευρώ μέσω ειδικής κάρτας, την οποία θα μπορούν να εκδίδουν οι αρμόδιες τράπεζες. Η συγκεκριμένη επιλογή αποσκοπεί στη διευκόλυνση των καθημερινών πληρωμών, ιδιαίτερα για πολίτες που δεν χρησιμοποιούν συστηματικά εφαρμογές κινητών τηλεφώνων.
Τέλος, ο Γιώργος Αυτιάς υποστήριξε ότι το ψηφιακό ευρώ μπορεί να λειτουργήσει ως ανάχωμα απέναντι στα κρυπτονομίσματα, καθώς θα διαθέτει τη θεσμική υποστήριξη της Ευρωπαϊκής Κεντρικής Τράπεζας.
Σε αντίθεση με τα συνήθη κρυπτονομίσματα, το ψηφιακό ευρώ θα αποτελεί επίσημη μορφή χρήματος κεντρικής τράπεζας, με την αξία του συνδεδεμένη απευθείας με το κοινό ευρωπαϊκό νόμισμα.
Πέρα από τον σχεδιασμό του ψηφιακού ευρώ, ο ευρωβουλευτής αναφέρθηκε στις προκλήσεις που αντιμετωπίζει η ευρωπαϊκή οικονομία, δίνοντας ιδιαίτερη βαρύτητα στην ενεργειακή κρίση, τον πληθωρισμό και την ανάγκη ενίσχυσης των επενδύσεων.
«Ζούμε την απόλυτη οικονομική καταιγίδα και αναδεικνύεται όσο ποτέ η ανάγκη για την αντιμετώπιση της ενεργειακής κρίσης, της τιθάσευσης του πληθωρισμού, της προστασίας του ευρώ, καθώς και της δημιουργίας ευνοϊκών συνθηκών για υλοποίηση επενδύσεων με μακροχρόνιο αντίκτυπο για νοικοκυριά και επιχειρήσεις», τόνισε.
Ο Γιώργος Αυτιάς υπογράμμισε ότι η αξιοπιστία της Ευρωπαϊκής Κεντρικής Τράπεζας αποτελεί κρίσιμο παράγοντα για τη διατήρηση της εμπιστοσύνης των πολιτών στο ευρωπαϊκό χρηματοπιστωτικό σύστημα.
«Η Ευρωπαϊκή Κεντρική Τράπεζα λειτουργεί ως ανάχωμα σε αυτές τις αναταράξεις και γι' αυτό όσο πιο αξιόπιστη είναι τόσο μεγαλύτερη εμπιστοσύνη έχουν οι πολίτες σε αυτή», επισήμανε.
Το ψηφιακό ευρώ βρίσκεται ακόμη σε στάδιο προετοιμασίας και νομοθετικής διαμόρφωσης. Η τελική απόφαση για την έκδοσή του θα ληφθεί από την ΕΚΤ μετά την ολοκλήρωση του σχετικού ευρωπαϊκού νομοθετικού πλαισίου, ενώ ως πιθανός χρόνος κυκλοφορίας του έχει αναφερθεί το 2029.