Volkswagen και Stellantis διατηρούν ισχυρή θέση, ενώ BYD, Chery και Leapmotor αυξάνουν τις πωλήσεις στην ΕΕ, εντείνοντας τον ανταγωνισμό Ευρώπης–Κίνας στην αυτοκινητοβιομηχανία.
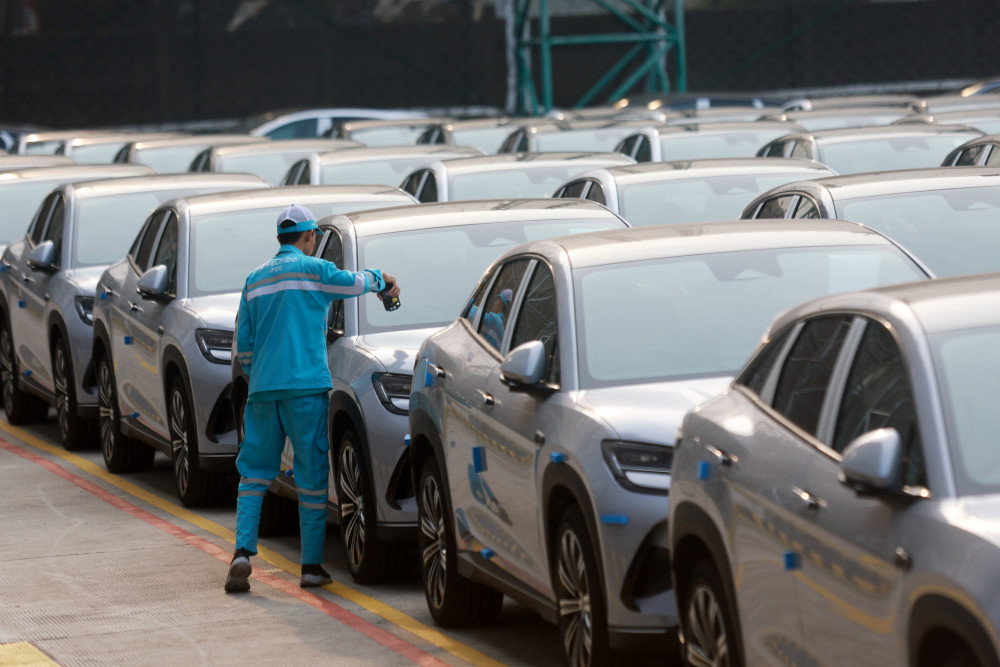
Η ευρωπαϊκή αγορά αυτοκινήτου μετατρέπεται σε πεδίο οικονομικού και γεωπολιτικού ανταγωνισμού, καθώς οι κινεζικές μάρκες αυξάνουν με ταχύτητα τις ταξινομήσεις τους και οι παραδοσιακοί κατασκευαστές προσπαθούν να διατηρήσουν τη θέση τους. Τα στοιχεία της ACEA για το εννεάμηνο του 2026 αποτυπώνουν μια σύνθετη εικόνα: η Volkswagen παραμένει ο μεγαλύτερος όμιλος στην Ευρωπαϊκή Ένωση, η Stellantis ενισχύεται, αλλά η BYD, η Chery, η SAIC και η Leapmotor κερδίζουν έδαφος. Πίσω από τους αριθμούς βρίσκεται ένα ευρύτερο διακύβευμα για τη βιομηχανική αυτονομία της Ευρώπης, την τεχνολογική κυριαρχία και την εξάρτηση από τις κινεζικές αλυσίδες εφοδιασμού.
Πίσω από τους αριθμούς των ταξινομήσεων διαμορφώνεται μια ευρύτερη αναμέτρηση για το μέλλον της ευρωπαϊκής βιομηχανίας. Η Volkswagen, η Stellantis και η Renault καλούνται να υπερασπιστούν τη θέση τους σε μια αγορά όπου οι κινεζικές BYD, Chery και SAIC ενισχύουν την παρουσία τους, ενώ η Leapmotor επεκτείνεται και μέσω της συνεργασίας της με τη Stellantis. Η εξέλιξη δεν αφορά μόνο τις εμπορικές επιδόσεις των κατασκευαστών, αλλά συνδέεται με την τεχνολογική υπεροχή, την παραγωγή μπαταριών, την πρόσβαση σε κρίσιμες πρώτες ύλες και την ενεργειακή ασφάλεια. Για την Ευρωπαϊκή Ένωση, το κρίσιμο ερώτημα είναι αν θα διατηρήσει την αυτοκινητοβιομηχανία ως πυλώνα οικονομικής και στρατηγικής ισχύος ή αν θα εξαρτάται ολοένα περισσότερο από κινεζικές τεχνολογίες και αλυσίδες εφοδιασμού.
| Όμιλος / Κατασκευαστής | Ταξινομήσεις Ιανουαρίου–Σεπτεμβρίου 2026 | Μεταβολή έναντι 2025 |
|---|---|---|
| Volkswagen Group | 2.230.190 | +0,7% |
| Stellantis | 1.342.159 | +5,1% |
| Renault Group | 882.788 | −3,5% |
| Hyundai Group | 593.332 | −2,6% |
| Toyota Group | 597.409 | −0,2% |
| BMW Group | 586.538 | +4,6% |
| BYD | 206.002 | +154,4% |
| SAIC Motor | 186.650 | +20,4% |
| Chery Automobile | 137.003 | +246,5% |
| Leapmotor | 72.760 | +393,6% |
Οι ταξινομήσεις ως καθρέφτης της ευρωπαϊκής βιομηχανικής ισχύος
Η αγορά νέων επιβατικών αυτοκινήτων στην ΕΕ έφτασε τις 8.517.059 ταξινομήσεις από τον Ιανουάριο έως τον Σεπτέμβριο του 2026, αυξημένη κατά 5,7% σε σχέση με το αντίστοιχο διάστημα του προηγούμενου έτους. Η ανάκαμψη, ωστόσο, δεν συνοδεύεται από ομοιόμορφη ενίσχυση των κατασκευαστών.
Η Volkswagen Group διατήρησε την κυρίαρχη θέση με 2.230.190 αυτοκίνητα, αυξημένα κατά 0,7%. Η Stellantis ακολούθησε με 1.342.159 ταξινομήσεις και άνοδο 5,1%, ενώ η Renault Group υποχώρησε κατά 3,5%, στις 882.788 μονάδες.
Η εικόνα αποκτά ιδιαίτερη σημασία όταν εξεταστεί σε συνδυασμό με την επέκταση των κινεζικών εταιρειών. Η ευρωπαϊκή αγορά παραμένει μεγάλη και ανταγωνιστική, αλλά η αύξηση των πωλήσεων δεν κατανέμεται με τον ίδιο τρόπο μεταξύ των καθιερωμένων ευρωπαϊκών ομίλων και των νέων ανταγωνιστών.
Volkswagen και Stellantis: Οι ευρωπαϊκοί πυλώνες με διαφορετικές ταχύτητες
Η Volkswagen Group εξακολουθεί να αποτελεί τον μεγαλύτερο παίκτη στην ΕΕ, αλλά η εσωτερική κατανομή της ανάπτυξης αποκαλύπτει αλλαγές στις προτιμήσεις των καταναλωτών.
Η βασική μάρκα Volkswagen κατέγραψε 881.892 ταξινομήσεις, με πτώση 3,3%. Η Skoda, αντίθετα, ενισχύθηκε κατά 7,8%, φτάνοντας τις 573.791 μονάδες, ενώ η Audi σημείωσε άνοδο 3,5%, στις 395.536. Η Cupra έφτασε τις 186.700 ταξινομήσεις, με μικρή αύξηση 0,2%, την ώρα που η Seat υποχώρησε κατά 0,9% και η Porsche κατά 13,6%.
Η Stellantis εμφάνισε ισχυρότερη συνολική δυναμική, με άνοδο 5,1%. Στο εσωτερικό του ομίλου, η Fiat κατέγραψε αύξηση 29,5%, η Citroën 8,1% και η Opel 6,1%. Αντίθετα, η Peugeot υποχώρησε κατά 1,5%, η Jeep κατά 6,6%, η Alfa Romeo κατά 26,3% και η DS κατά 17,1%.
Τα στοιχεία δείχνουν ότι η ευρωπαϊκή βιομηχανία εξακολουθεί να διαθέτει ισχυρά εμπορικά σήματα και σημαντική παραγωγική βάση. Ταυτόχρονα, όμως, αποκαλύπτουν ότι η αντοχή των μεγάλων ομίλων εξαρτάται από την ικανότητά τους να ανανεώνουν την προϊοντική τους στρατηγική και να ανταποκρίνονται στις μεταβαλλόμενες συνθήκες της αγοράς.
Renault, Dacia, Hyundai και Kia: Η ανταγωνιστικότητα κρίνεται σε κάθε μάρκα
Η Renault Group υποχώρησε κατά 3,5% στο εννεάμηνο, αλλά οι επιμέρους επιδόσεις της παρουσιάζουν σημαντικές αποκλίσεις. Η Renault σημείωσε άνοδο 1,4%, με 496.044 ταξινομήσεις, ενώ η Dacia υποχώρησε κατά 9,9%, στις 377.959. Η Alpine ενισχύθηκε κατά 47,5%, αλλά από πολύ μικρότερη βάση, φτάνοντας τις 8.785 μονάδες.
Αντίστοιχα, ο όμιλος Hyundai κατέγραψε πτώση 2,6%. Η Kia, ωστόσο, ενισχύθηκε κατά 7,9%, ενώ η Hyundai υποχώρησε κατά 12,4%.
Αυτές οι διαφοροποιήσεις έχουν σημασία για την ευρωπαϊκή βιομηχανική στρατηγική. Η ανταγωνιστικότητα δεν εξασφαλίζεται μόνο μέσω του μεγέθους ενός ομίλου ή της πρόσβασης σε κοινές τεχνολογίες. Κρίνεται στην τιμή, στην ποιότητα, στη γκάμα, στο κόστος παραγωγής και στην ικανότητα κάθε μάρκας να διατηρεί την εμπιστοσύνη του καταναλωτή.
Οι κινεζικοί κατασκευαστές αυξάνουν την παρουσία τους
Το πιο εντυπωσιακό στοιχείο των δεδομένων της ACEA είναι ο ρυθμός ανάπτυξης ορισμένων κινεζικών εταιρειών στην ΕΕ.
Η BYD έφτασε τις 206.002 ταξινομήσεις στο εννεάμηνο, σημειώνοντας αύξηση 154,4%. Η Chery Automobile, στην κατηγορία της οποίας περιλαμβάνονται οι Chery, Jaecoo, Jetour και Omoda, κατέγραψε 137.003 αυτοκίνητα, με άνοδο 246,5%.
Η SAIC Motor έφτασε τις 186.650 ταξινομήσεις, αυξημένες κατά 20,4%, ενώ η Leapmotor σημείωσε άνοδο 393,6%, στις 72.760 μονάδες. Η Leapmotor έχει ιδιαίτερη εταιρική σχέση με τη Stellantis: η Leapmotor International ελέγχεται κατά 51% από τη Stellantis και κατά 49% από τη Leapmotor.
Ο όμιλος Geely, όπως ορίζεται στην ταξινόμηση της ACEA, κατέγραψε 236.214 αυτοκίνητα και αύξηση 10,6%. Η κατηγορία περιλαμβάνει μεταξύ άλλων τις Volvo Cars, Polestar, Lynk & Co, Smart και Zeekr, οπότε δεν πρέπει να εκλαμβάνεται ως αποκλειστικά κινεζική μάρκα ή ως ενιαίο χαρτοφυλάκιο κινεζικών οχημάτων.
Η ταχύτητα ανάπτυξης των BYD και Chery είναι αξιοσημείωτη, αλλά απαιτείται προσοχή στην ερμηνεία: οι υψηλοί ρυθμοί από μικρότερη αρχική βάση δεν σημαίνουν ότι οι κινεζικές εταιρείες έχουν ήδη ανατρέψει την κυριαρχία των ευρωπαϊκών ομίλων. Καταδεικνύουν, ωστόσο, ότι η πρόσβασή τους στην ευρωπαϊκή αγορά διευρύνεται γρήγορα.
Ηλεκτροκίνηση, μπαταρίες και ενεργειακή εξάρτηση
Ο ανταγωνισμός δεν αφορά μόνο τα μερίδια αγοράς. Συνδέεται με την τεχνολογική μετάβαση, την πρόσβαση σε κρίσιμες πρώτες ύλες, την παραγωγή μπαταριών και τον έλεγχο των αλυσίδων εφοδιασμού.
Η ευρωπαϊκή αυτοκινητοβιομηχανία βρίσκεται αντιμέτωπη με μια διπλή πρόκληση. Πρέπει να επενδύσει σε νέες τεχνολογίες και ταυτόχρονα να διατηρήσει ανταγωνιστικό κόστος παραγωγής και προσιτές τιμές. Εάν η μετάβαση στην ηλεκτροκίνηση βασιστεί σε κρίσιμα εξαρτήματα, υλικά ή τεχνολογίες που προέρχονται σε μεγάλο βαθμό από την Κίνα, η Ευρώπη κινδυνεύει να αντικαταστήσει μέρος της εξάρτησής της από τα εισαγόμενα ορυκτά καύσιμα με νέες βιομηχανικές και τεχνολογικές εξαρτήσεις.
Αυτό δεν σημαίνει ότι η ηλεκτροκίνηση είναι από μόνη της πρόβλημα ούτε ότι κάθε κινεζική επένδυση αποτελεί απειλή. Το κρίσιμο ζήτημα είναι αν η Ευρώπη θα αναπτύξει δικές της παραγωγικές δυνατότητες και τεχνογνωσία, ώστε να συμμετέχει ουσιαστικά στην αλυσίδα αξίας και όχι απλώς να λειτουργεί ως αγορά τελικών προϊόντων.
Το γεωπολιτικό διακύβευμα: Ευρώπη και Κίνα για τον έλεγχο της αυτοκίνησης
Η άνοδος των κινεζικών κατασκευαστών μεταφέρει τον ανταγωνισμό από τις εκθέσεις και τις αντιπροσωπείες στο πεδίο της βιομηχανικής πολιτικής. Η Ευρώπη διαθέτει ιστορικά ισχυρούς ομίλους, εξειδικευμένο εργατικό δυναμικό, δίκτυα προμηθευτών και τεχνογνωσία. Η Κίνα, από την άλλη πλευρά, έχει αναπτύξει σημαντική παραγωγική κλίμακα και ισχυρή θέση σε τμήματα της αλυσίδας ηλεκτρικών οχημάτων και μπαταριών.
Οι ταξινομήσεις δείχνουν ότι η κινεζική παρουσία διευρύνεται. Δεν αποδεικνύουν, από μόνες τους, ποια πλευρά θα επικρατήσει μακροπρόθεσμα. Η έκβαση θα εξαρτηθεί από το κόστος, την ποιότητα, την αξιοπιστία, την τεχνολογική εξέλιξη, τις επενδύσεις, την εμπορική πολιτική και τις αποφάσεις των Ευρωπαίων καταναλωτών.
Για τις Βρυξέλλες, η πρόκληση είναι να συνδυάσουν τον ανταγωνισμό με την προστασία της παραγωγικής βάσης και την αποφυγή νέων στρατηγικών εξαρτήσεων. Για τους ευρωπαϊκούς κατασκευαστές, το ζητούμενο είναι να ανταποκριθούν στην πίεση χωρίς να εγκαταλείψουν την τεχνολογική και παραγωγική τους βάση. Για τους κινεζικούς ομίλους, η Ευρώπη αποτελεί αγορά ανάπτυξης, αλλά και πεδίο αυξημένου εμπορικού και ρυθμιστικού ελέγχου.
Η μάχη δεν αφορά απλώς ποιος θα πουλήσει περισσότερα αυτοκίνητα το επόμενο τρίμηνο. Αφορά το ποιος θα σχεδιάζει, θα κατασκευάζει και θα ελέγχει τις κρίσιμες τεχνολογίες της αυτοκίνησης την επόμενη δεκαετία.
Το πραγματικό διακύβευμα για την Ευρώπη είναι να παραμείνει αυτοκινητοβιομηχανική δύναμη και να μην περιοριστεί στον ρόλο μιας μεγάλης αγοράς για τους ανταγωνιστές της.